

Seit einigen Jahren sind kleine Photovoltaikanlagen auf dem Eigenheim steuerlich weitgehend entlastet: kein Gewinn zu ermitteln, keine Umsatzsteuer beim Kauf. Viele Betreiber haben das Thema damit abgehakt. Doch sobald ein Speicher nachgerüstet, die Anlage erweitert oder eine Wallbox angeschafft wird, tauchen wieder Fragen auf. Ein aktueller Fachbeitrag einer Steuerberaterin im pv magazine zeigt, wo die typischen Stolpersteine liegen. Wir haben die Kernaussagen an Gesetzestext und BMF-Schreiben geprüft und für Sie eingeordnet.
Wichtig vorab: Dieser Beitrag ist eine allgemeine Information und keine Steuerberatung. Ihre konkrete Situation sollten Sie im Einzelfall mit einer Steuerberaterin oder einem Steuerberater klären.
Zwei Steuern, zwei Regeln
Wer von „steuerfreier PV-Anlage“ spricht, meint meist zwei verschiedene Dinge, die rechtlich nichts miteinander zu tun haben:
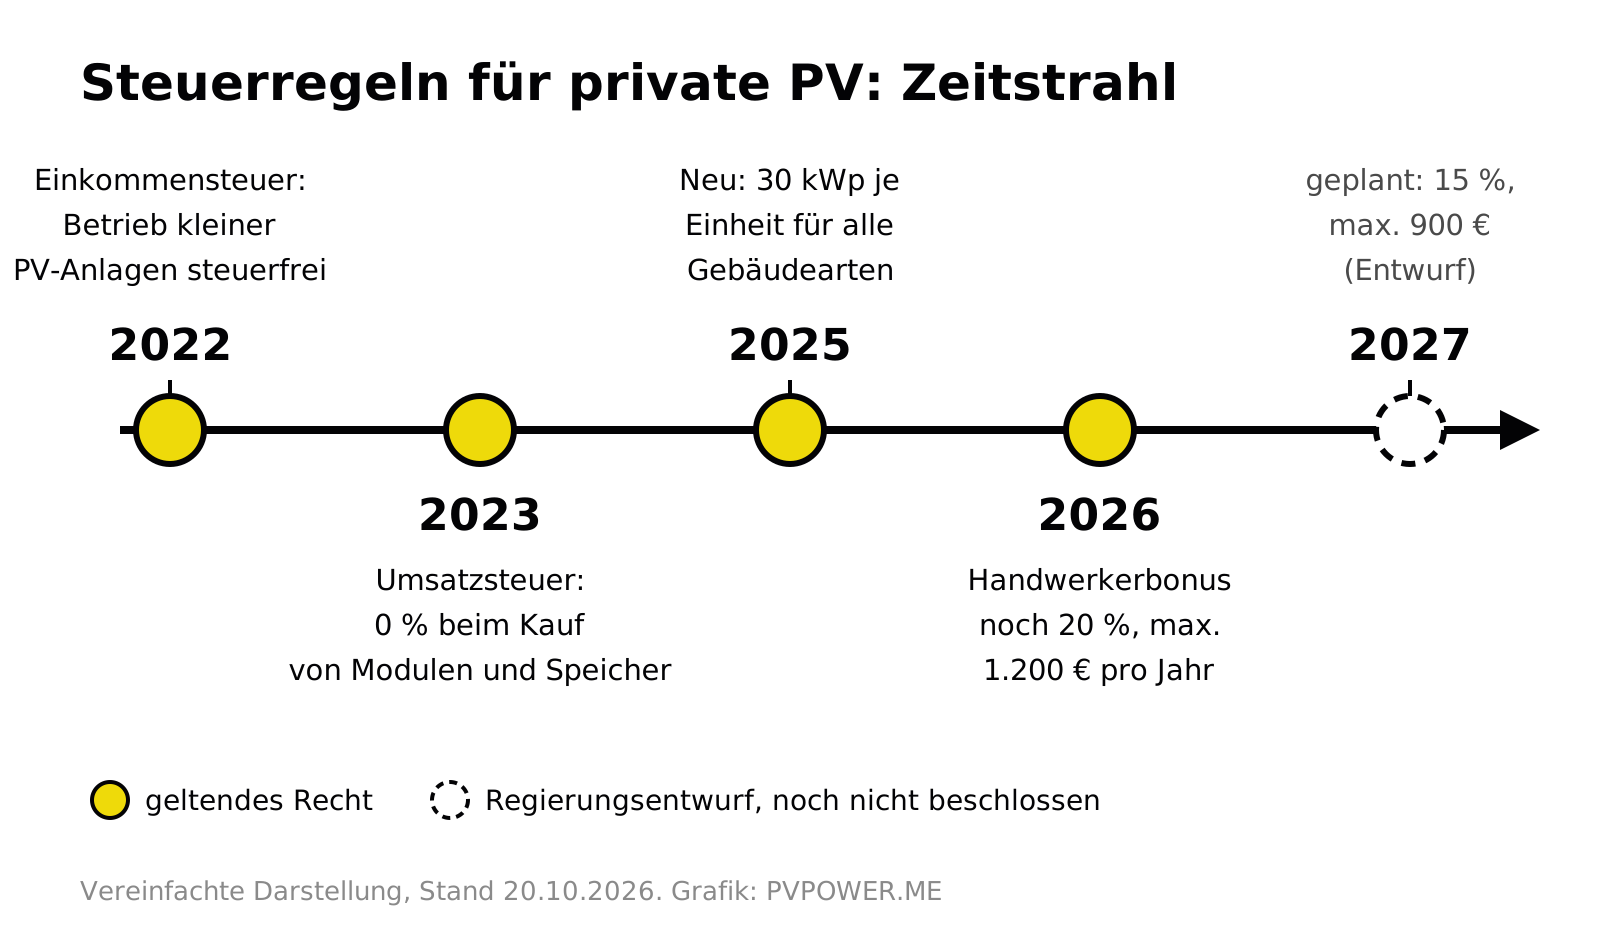
- Einkommensteuer (§ 3 Nr. 72 Einkommensteuergesetz): Einnahmen aus der Einspeisung und der Wert des selbst verbrauchten Stroms sind bei kleinen Anlagen steuerfrei. Sie müssen dafür keinen Gewinn mehr ermitteln.
- Umsatzsteuer (§ 12 Abs. 3 Umsatzsteuergesetz): Beim Kauf und bei der Installation der Anlage fällt ein Steuersatz von 0 % an – der sogenannte Nullsteuersatz.
Beide Regeln haben eigene Voraussetzungen und Grenzen. Deshalb kann es vorkommen, dass etwas bei der einen Steuer unproblematisch ist und bei der anderen nicht.
Kurz erklärt: Nullsteuersatz ist nicht „steuerfrei“
Beim Nullsteuersatz ist die Lieferung grundsätzlich umsatzsteuerpflichtig, der Steuersatz beträgt aber 0 %. Auf der Rechnung steht also keine Umsatzsteuer, und Sie als Käufer zahlen keine. Der Unterschied zu einer echten Steuerbefreiung ist vor allem für Unternehmen wichtig (etwa beim Vorsteuerabzug). Für Privatleute heißt das praktisch: Für begünstigte Teile zahlen Sie 0 % statt 19 % Umsatzsteuer – für nicht begünstigte Teile bleibt es bei 19 %.
Einkommensteuer: die Grenzen im Blick behalten
Nach dem Gesetzeswortlaut gilt die Befreiung für Anlagen auf, an oder in Gebäuden (einschließlich Garagen, Carports und anderer Nebengebäude), wenn die installierte Bruttoleistung laut Marktstammdatenregister bis zu 30 kWp je Wohn- oder Gewerbeeinheit beträgt – und insgesamt höchstens 100 kWp pro Person bzw. Mitunternehmerschaft. Die Einheit kWp (Kilowatt peak) beschreibt die Nennleistung der Module unter genormten Testbedingungen.
Mit dem Jahressteuergesetz 2024 wurden die Grenzen vereinheitlicht: Für Anlagen, die nach dem 31.12.2024 angeschafft, in Betrieb genommen oder erweitert wurden, gilt einheitlich 30 kWp je Einheit, auch in Mehrfamilienhäusern und gemischt genutzten Gebäuden (vorher dort 15 kWp).
Ein Punkt, der oft übersehen wird: Weil die Einnahmen steuerfrei sind, dürfen Ausgaben, die unmittelbar damit zusammenhängen, in der Regel auch nicht abgezogen werden (§ 3c EStG). Reparaturen oder Wartung lassen sich bei einer steuerfreien Anlage also nicht als Betriebsausgaben geltend machen.
Erweiterung: erst rechnen, dann bauen
Wer seine Anlage vergrößert, sollte vorher prüfen, ob die Gesamtleistung über die Grenze von 30 kWp je Einheit steigt. Maßgeblich ist die Leistung im Marktstammdatenregister. Wird die Grenze überschritten, kann die Befreiung entfallen – mit den entsprechenden Folgen für die Gewinnermittlung. Das betrifft vor allem große Dächer, Hallen oder Höfe mit mehreren Anlagen.
Umsatzsteuer: Was ist begünstigt, was nicht?
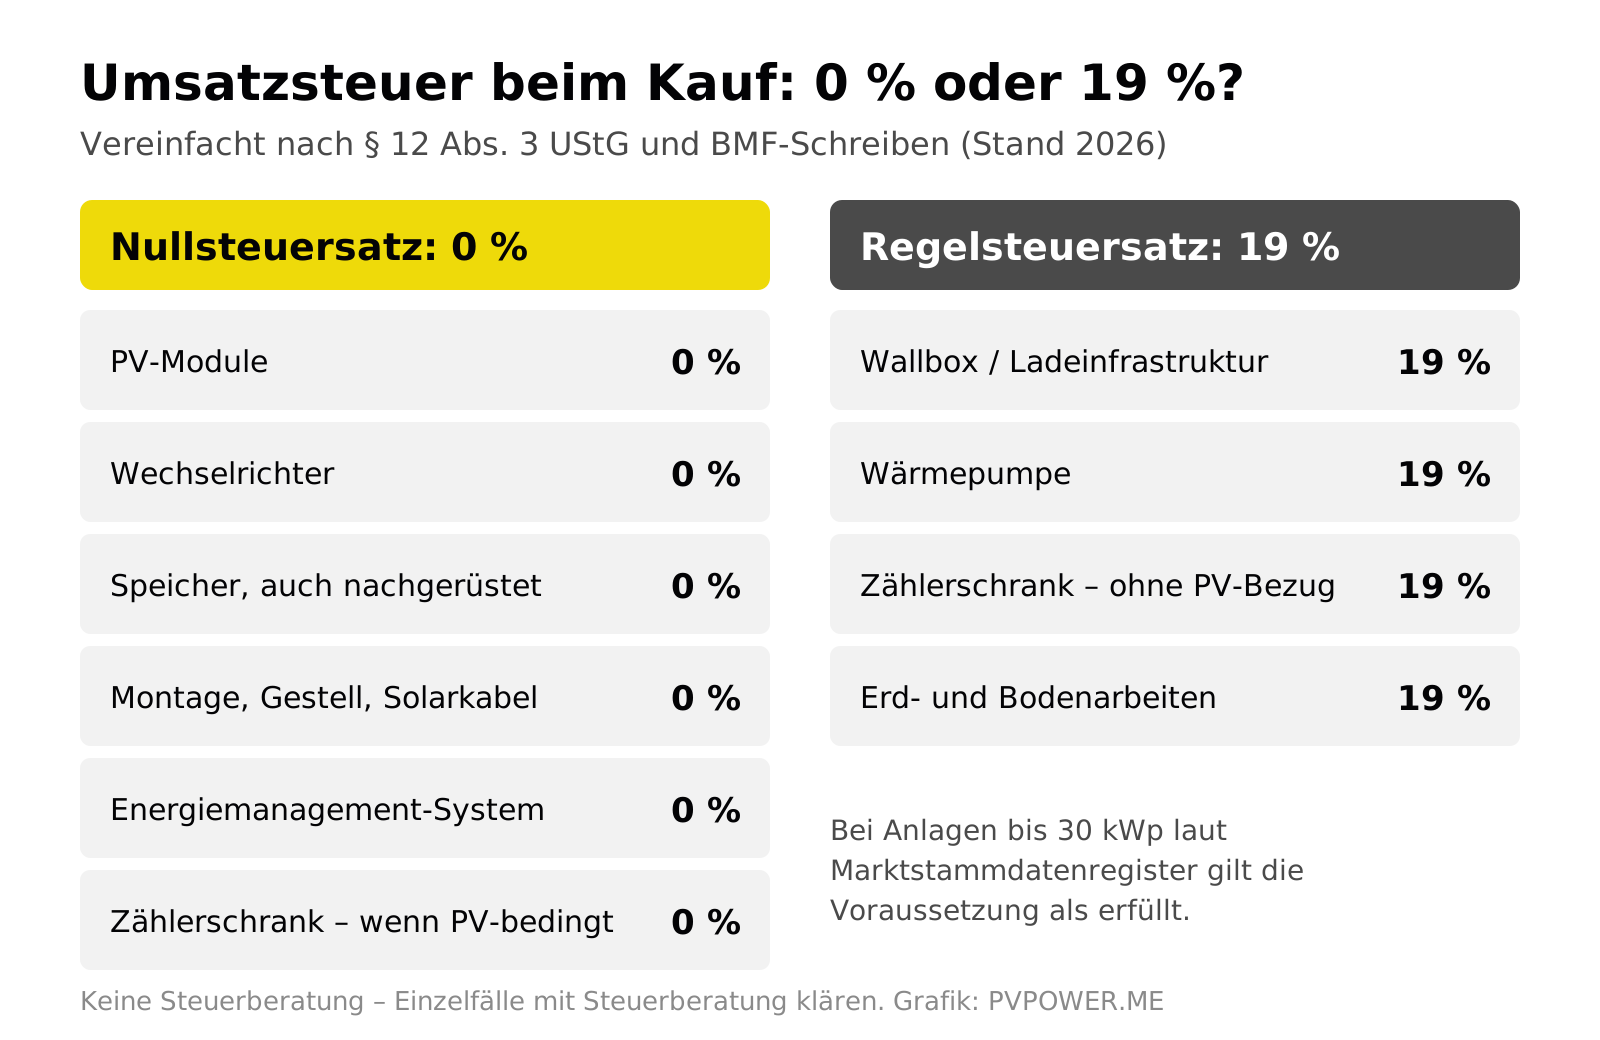
Der Nullsteuersatz gilt für die Lieferung von Solarmodulen an den Betreiber sowie für die für den Betrieb wesentlichen Komponenten und für Speicher, die den Solarstrom speichern. Die Anlage muss auf oder in der Nähe von Wohngebäuden, öffentlichen oder gemeinwohlorientierten Gebäuden installiert werden. Liegt die Bruttoleistung laut Marktstammdatenregister bei höchstens 30 kWp, gilt diese Voraussetzung automatisch als erfüllt.
Speicher nachrüsten
Ein Batteriespeicher, der später zur bestehenden Anlage hinzukommt, kann ebenfalls unter den Nullsteuersatz fallen – das Gesetz nennt Speicher ausdrücklich. Die Finanzverwaltung geht vereinfachend davon aus, dass ein Speicher ab 5 kWh nutzbarer Kapazität dafür bestimmt ist, Strom aus begünstigten Solarmodulen zu speichern (Abschnitt 12.18 des Umsatzsteuer-Anwendungserlasses). Das erleichtert die Nachrüstung erheblich.
Zählerschrank: Es kommt auf den Anlass an
Muss der Zählerschrank wegen der PV-Anlage erweitert oder erneuert werden, kann auch das mit 0 % abgerechnet werden. Nach dem BMF-Schreiben vom 30.11.2023 gilt das aber nur bei einem konkreten Zusammenhang mit der begünstigten PV-Installation. Wird der Zählerschrank aus anderen Gründen modernisiert, bleibt es bei 19 %. Auch Erd- und Bodenarbeiten, etwa für eine Kabeltrasse zum Nebengebäude, sind nicht begünstigt.
Wallbox und Wärmepumpe: volle Umsatzsteuer
Geräte, die den Solarstrom verbrauchen, zählen nicht zu den wesentlichen Komponenten der PV-Anlage. Für eine Wallbox oder eine Wärmepumpe gilt deshalb der reguläre Steuersatz von 19 %, auch wenn sie zusammen mit der PV-Anlage installiert werden. In einem kombinierten Angebot sollten diese Positionen daher getrennt ausgewiesen sein.
Altanlagen und Kleinunternehmerregelung
Wer seine Anlage vor 2023 gekauft und damals die Umsatzsteuer über den Vorsteuerabzug zurückgeholt hat, ist noch nicht ganz aus dem Schneider. Für solche Anlagen kann eine sogenannte Vorsteuerberichtigung nach § 15a UStG relevant werden, etwa wenn sich die Nutzung ändert. Der Berichtigungszeitraum beträgt grundsätzlich fünf Jahre, bei Gebäudebestandteilen zehn Jahre. Auch der Eigenverbrauch kann bei diesen Altanlagen umsatzsteuerlich noch eine Rolle spielen.
Die Kleinunternehmerregelung (§ 19 UStG) ist davon unabhängig zu betrachten. Seit 2025 gilt sie bei höchstens 25.000 € Umsatz im Vorjahr und 100.000 € im laufenden Jahr. Wer einmal auf sie verzichtet hat, ist grundsätzlich fünf Kalenderjahre an diese Entscheidung gebunden.
Handwerkerbonus: 2026 noch 20 Prozent
Für eine PV-Anlage auf dem selbst bewohnten Haus geht die Finanzverwaltung davon aus, dass keine Gewinnerzielungsabsicht besteht (BMF-Schreiben vom 17.07.2023). Dadurch können die Arbeitskosten der Installation unter weiteren Voraussetzungen als Handwerkerleistung nach § 35a EStG berücksichtigt werden. Begünstigt sind Lohn-, Maschinen- und Fahrtkosten, nicht das Material. Die Zahlung muss per Überweisung erfolgen, und die Maßnahme darf nicht öffentlich gefördert sein. Für Arbeiten im Rahmen eines Neubaus gilt die Ermäßigung nicht.
Derzeit beträgt die Ermäßigung 20 % der Arbeitskosten, höchstens 1.200 € pro Jahr. Der Regierungsentwurf zum Einkommensteuerreformgesetz 2027, den das Bundeskabinett Anfang September 2026 beschlossen hat, sieht ab 1. Januar 2027 nur noch 15 % und höchstens 900 € vor. Das ist bislang ein Entwurf, der Bundestag hat noch nicht darüber entschieden. Ob und in welcher Form die Kürzung kommt, ist offen.
Was bedeutet das für Sie?
- Bestehende Anlage, nichts geplant: Wenn Ihre Anlage nach § 3 Nr. 72 EStG steuerfrei ist, müssen Sie für sie in der Regel nichts weiter tun.
- Speicher nachrüsten: Speicher können mit 0 % Umsatzsteuer geliefert werden; ab 5 kWh nutzbarer Kapazität greift eine Vereinfachung der Finanzverwaltung.
- Anlage erweitern: Prüfen Sie vorab, ob die Gesamtleistung je Einheit über 30 kWp steigt – das betrifft Einkommen- und Umsatzsteuer.
- Wallbox oder Wärmepumpe dazu: Rechnen Sie mit 19 % Umsatzsteuer für diese Positionen.
- Ältere Anlage mit Vorsteuerabzug: Vor Änderungen oder einem Verkauf des Hauses steuerlich beraten lassen.
- Handwerkerbonus: Rechnungen und Überweisungsbelege aufbewahren; ob sich die geplante Änderung 2027 auf Ihre Planung auswirkt, im Einzelfall klären.
Das Fazit der Steuerberaterin im pv magazine teilen wir: Steuerliche Fragen gehören an den Anfang, also in die Phase von Angebot und Planung, nicht erst in die Steuererklärung.
Wenn Sie über einen Speicher oder eine Erweiterung nachdenken, finden Sie auf unserer Seite zu den SolaX-Batteriespeichern die technischen Grundlagen. Ein Angebot mit sauber getrennten Positionen können Sie hier anfragen.
Quellen
- Annemarie Reindl: „Photovoltaik-Anlage steuerfrei – und jetzt?“, pv magazine Deutschland, 19.10.2026, pv-magazine.de
- § 3 Nr. 72 Einkommensteuergesetz, Bundesministerium der Justiz, gesetze-im-internet.de
- § 12 Umsatzsteuergesetz, Bundesministerium der Justiz, gesetze-im-internet.de
- BMF-Schreiben „Umsatzsteuer; Nullsteuersatz für Umsätze im Zusammenhang mit bestimmten Photovoltaikanlagen – Einzelfragen“, 30.11.2023, bereitgestellt vom Bayerischen Landesamt für Steuern, lfst.bayern.de (PDF)
- „Referentenentwurf für ein Einkommensteuerreformgesetz 2027“ (mit Stand Kabinettsbeschluss), Haufe, 02.09.2026, haufe.de
- „Photovoltaik: steuerfreie Anlagen – kleinere Photovoltaikanlage“, Haufe, haufe.de
- „Fotovoltaikanlagen: Abzug von Handwerkerleistungen nach § 35a EStG“ (zum BMF-Schreiben vom 17.07.2023), Lohnsteuer kompakt, lohnsteuer-kompakt.de